Строительный сектор сжимается: главный риск — в «серой зоне»
Число строительных компаний в России сократилось на 4,3% за год. Но главная угроза — не в ликвидированных фирмах, а в десятках тысяч компаний с заблокированными счетами и высоким риском банкротства, которые могут обрушить подрядчиков.
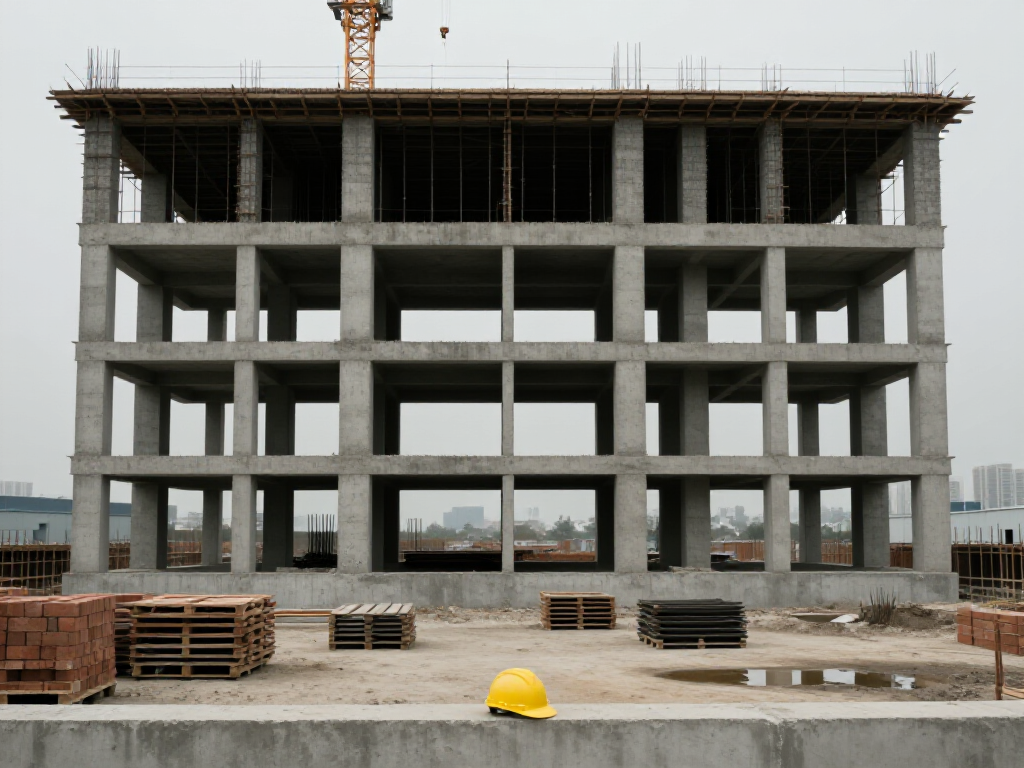
Строительный сектор сжимается. Главный риск — в «серой зоне»
На 1 октября 2026 года в России работали 362,3 тыс. строительных компаний — на 16,4 тыс. меньше, чем год назад. Падение на 4,3% обвалом не назовешь, но тренд устойчивый: сегмент возведения зданий потерял 4,8% (до 188,1 тыс.), специализированные работы — 4,4% (до 140,4 тыс.). Устойчивым остался только сектор инженерных сооружений: минус 0,7%.
Показательнее другое. По данным СПАРК, 41,7 тыс. строительных компаний приостановили операции по счетам по решению ФНС, у 47,1 тыс. индекс финансового риска указывает на высокую вероятность банкротства, 30,4 тыс. уже находятся в процедуре банкротства или ликвидации. Это компании, которые формально еще работают, но платить уже не могут.
Как ломается финансовая модель
Проблема глубже, чем просто падение спроса. Схема проектного финансирования предполагает: девелопер согласовывает с банком финмодель и открывает лимит. Между согласованием и выходом на площадку проходит до двух лет. За это время параметры устаревают: покупатели уходят, продажи идут с дисконтом, эскроу-счета наполняются медленнее, чем закладывалось. Банк пересматривает условия, ставки растут, сроки ввода домов переносятся, клиентам платят штрафы. Эту последовательность описывает управляющий партнер «ВекторСтроя» Дмитрий Гутнов — не как гипотетическую схему, а как стандартный сценарий последних месяцев.
Уязвимость усиливает структура капитала. В 2025 году у большинства строительных компаний коэффициент концентрации заемного капитала превышал 60%. Бизнес построен на долговой базе: имущественная масса создается за счет кредитных источников. Пока маржинальность позволяла обслуживать долг, модель работала. Сейчас она схлопнулась: в массовом жилищном строительстве маржа упала с 20–25% год назад до 8–12%, говорит Илья Линник из ГК Respect.
При такой рентабельности и доле заемных средств выше 60% любое ухудшение запускает цепную реакцию. Небольшое снижение продаж превращается в каскад: банк ужесточает условия, девелопер переносит сроки, подрядчики не получают оплату.
Что происходит на площадке
Финансовые проблемы девелоперов напрямую бьют по тем, кто физически строит. В «Главстрой Регионы» отмечают: трудности застройщиков ограничивают оплату услуг подрядчиков и соблюдение графика строительства. Деньги заканчиваются у заказчика — подрядчик не получает платеж, стройка замедляется, сроки срываются дальше.
Есть и структурная деталь, объясняющая, почему статистика регистраций так чувствительна к состоянию рынка. Девелоперы часто создают отдельное юрлицо под каждый объект. Сокращение числа компаний в реестре — это не только банкротства, но и падение вывода новых проектов. Когда проектов нет, новые юрлица не создаются, а старые ликвидируются или замирают.
Кризис начался раньше
Свежие цифры выглядят драматичнее в контексте. По данным Росстата, за восемь месяцев 2025 года регистрации строительных компаний сократились на 37% — с 25,5 тыс. до 18,6 тыс. За тот же период ликвидировано 30,4 тыс. компаний — в 1,6 раза больше, чем создано. Убытки строителей в первом полугодии 2025 года выросли в 2,2 раза год к году.
То есть текущее сжатие — не шок, а инерция процесса, который развивается как минимум с 2024 года. Запас прочности исчерпывался постепенно, и статистика 2026 года просто фиксирует результат.
Вторая волна
Илья Линник считает, что первая волна банкротств завершилась — ушли компании без изначальных средств. Вторая волна затронет игроков, чьи финансовые модели оказались нереалистичными. Эту логику подтверждают данные СПАРК: плохие финансовые результаты показывают в том числе компании, работающие более семи лет. Стаж не защищает — старые долги и структурные проблемы накапливаются независимо от возраста бизнеса.
Признаки второй волны уже видны. В июне—сентябре 2026 года число банкротств застройщиков выросло почти на 30% — до 1,4 тыс. дел. Это единственный период, где ухудшение произошло резко, а не ползущим образом.
Вывод из этих данных неудобен для рынка: размер и стаж больше не являются защитой. Устойчивость определяется способностью пересчитать финансовую модель под изменившиеся условия — и быстро, потому что временной разрыв между согласованием и стройкой никуда не делся.
Что дальше
Единственный количественный прогноз по отрасли дает Эвелина Ишметова из Key Capital: в 2027 году выручка и прибыль могут сократиться на 6–10%. Это условный сценарий — он работает только при сохранении текущих негативных факторов. В СПАРК ожидают, что количество ликвидаций продолжит расти, но тоже с оговоркой.
Практический вывод выглядит менее элегантно, чем хотелось бы рынку. Главный риск сейчас — не компании, которые уже ликвидированы, а те 88,8 тыс., что еще работают, но находятся в зоне высокого риска или с заблокированными счетами. Если они начнут банкротиться, удар придется по подрядчикам и смежным отраслям раньше, чем по самим девелоперам: субподрядчики обычно стоят последними в очереди за деньгами.
Сокращение на 4,3% — значимо, но не катастрофично. Отрасль не рухнет. Она будет сжиматься, пока финансовые модели не будут пересмотрены под реальность, где маржа в 8–12% и долг выше 60% — это не временные трудности, а новая рабочая среда.